Domain bank-account.de kaufen?
Wir ziehen mit dem Projekt
bank-account.de um.
Sind Sie am Kauf der Domain
bank-account.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bank-account.de kaufen?
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
Ähnliche Suchbegriffe für Liquiditätsgrad
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
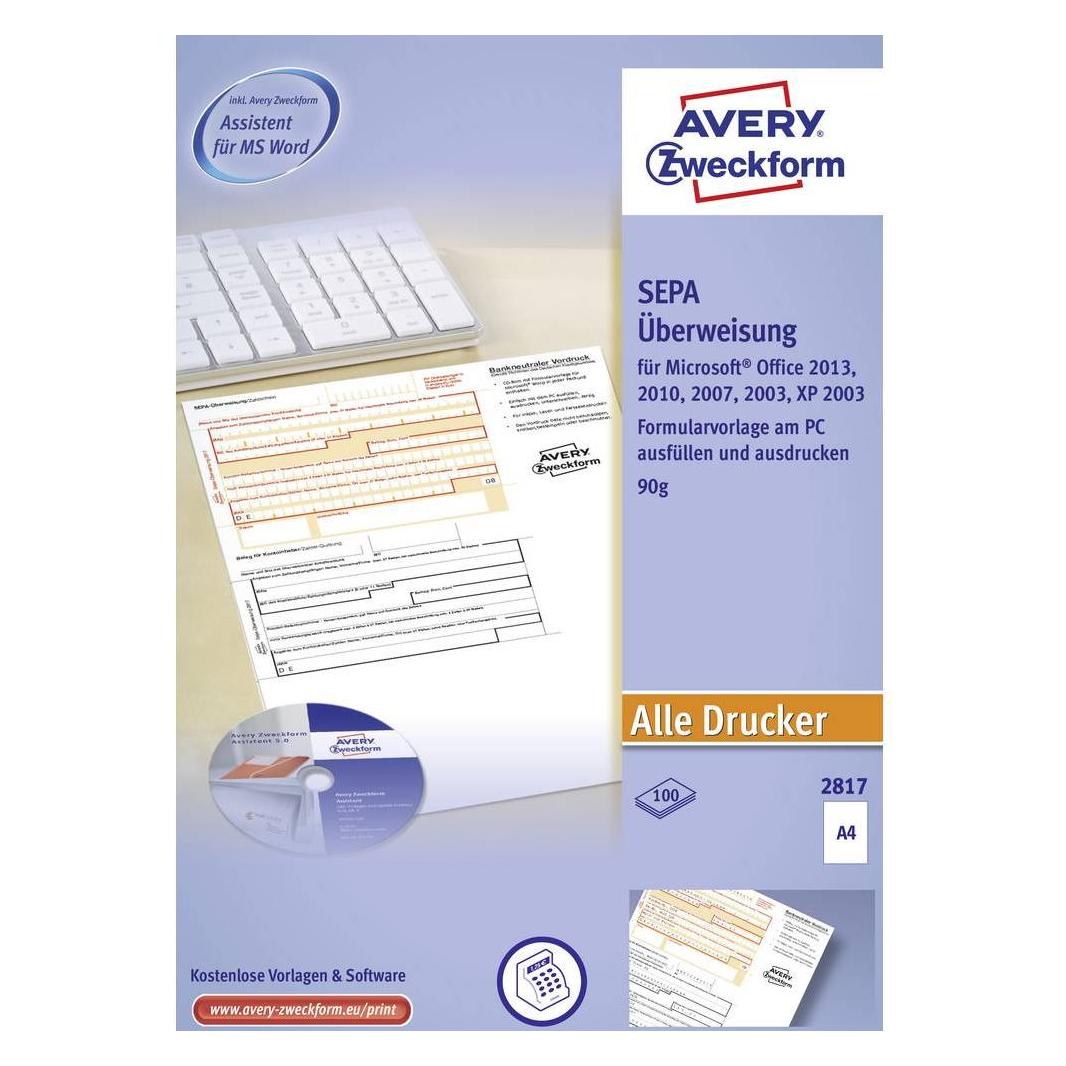
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sieck, Hartmut: Der Key Account ManagerDer Key Account Manager , Aufgaben, Werkzeuge und Erfolgsfaktoren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20231119, Produktform: Kartoniert, Autoren: Sieck, Hartmut, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 150, Abbildungen: mit ca. 15 Abbildungen, Keyword: Vertrieb; Kundenmanagement; Sales; Verkauf; Außendienst; Handel, Fachschema: Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing~Industrien und Branchen, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 156 Blätter, Länge: 224, Breite: 141, Höhe: 12, Gewicht: 274, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2387660, Vorgänger EAN: 9783800661473 9783800650231, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 137118721,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
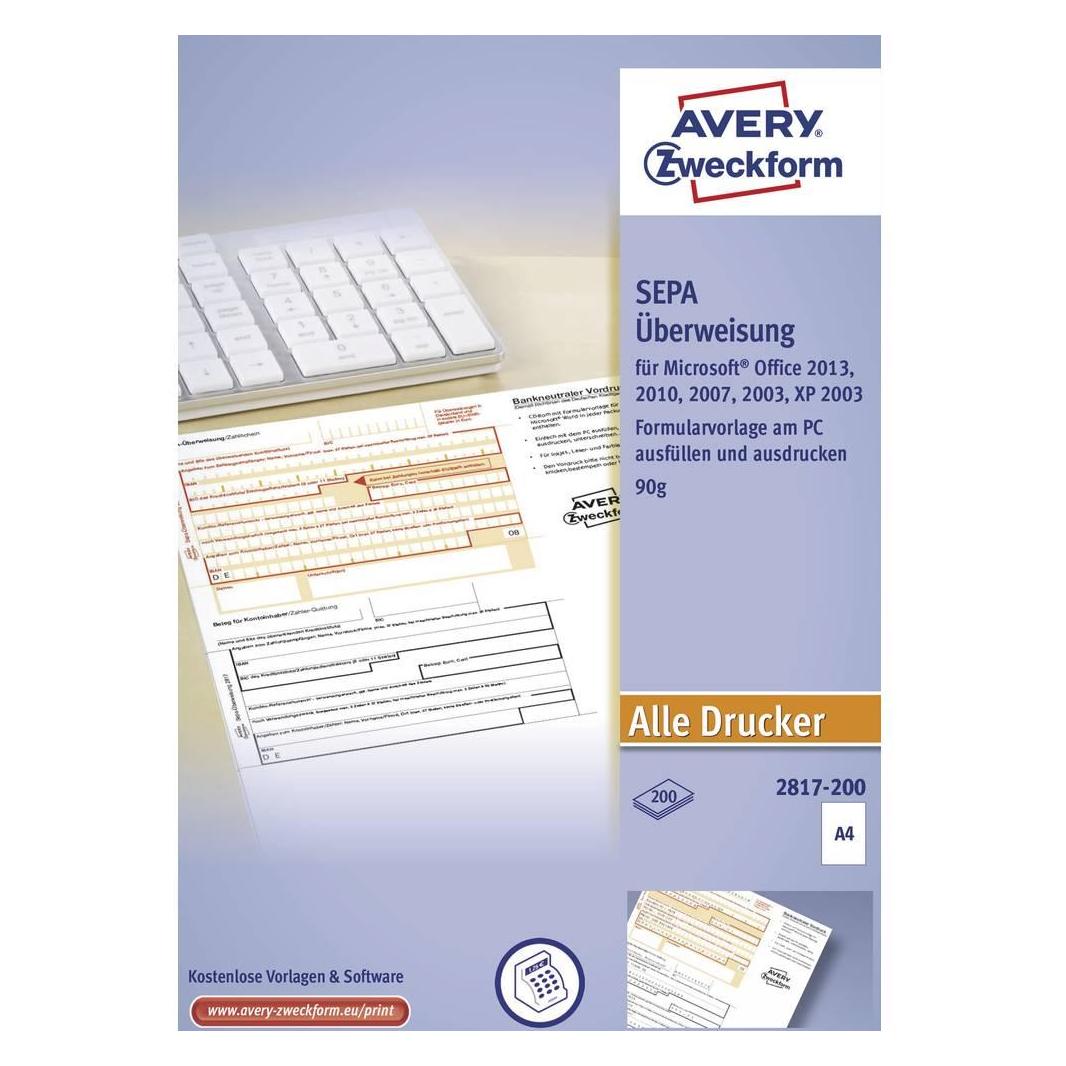
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Welche Bank gibt Zinsen auf Girokonto?
Welche Bank gibt Zinsen auf Girokonto? Diese Frage ist nicht pauschal zu beantworten, da die Zinspolitik von Banken stark variieren kann. Einige Banken bieten tatsächlich Zinsen auf Girokonten an, jedoch sind diese in der Regel sehr niedrig. Es lohnt sich, die Konditionen verschiedener Banken zu vergleichen, um die besten Zinsen für ein Girokonto zu finden. Es ist auch möglich, dass einige Banken spezielle Angebote oder Aktionen haben, bei denen sie Zinsen auf Girokonten anbieten. Es empfiehlt sich, direkt bei verschiedenen Banken nachzufragen oder online zu recherchieren, um aktuelle Informationen zu erhalten. **
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
Top-Angebote
Produkte zum Begriff Liquiditätsgrad:
-
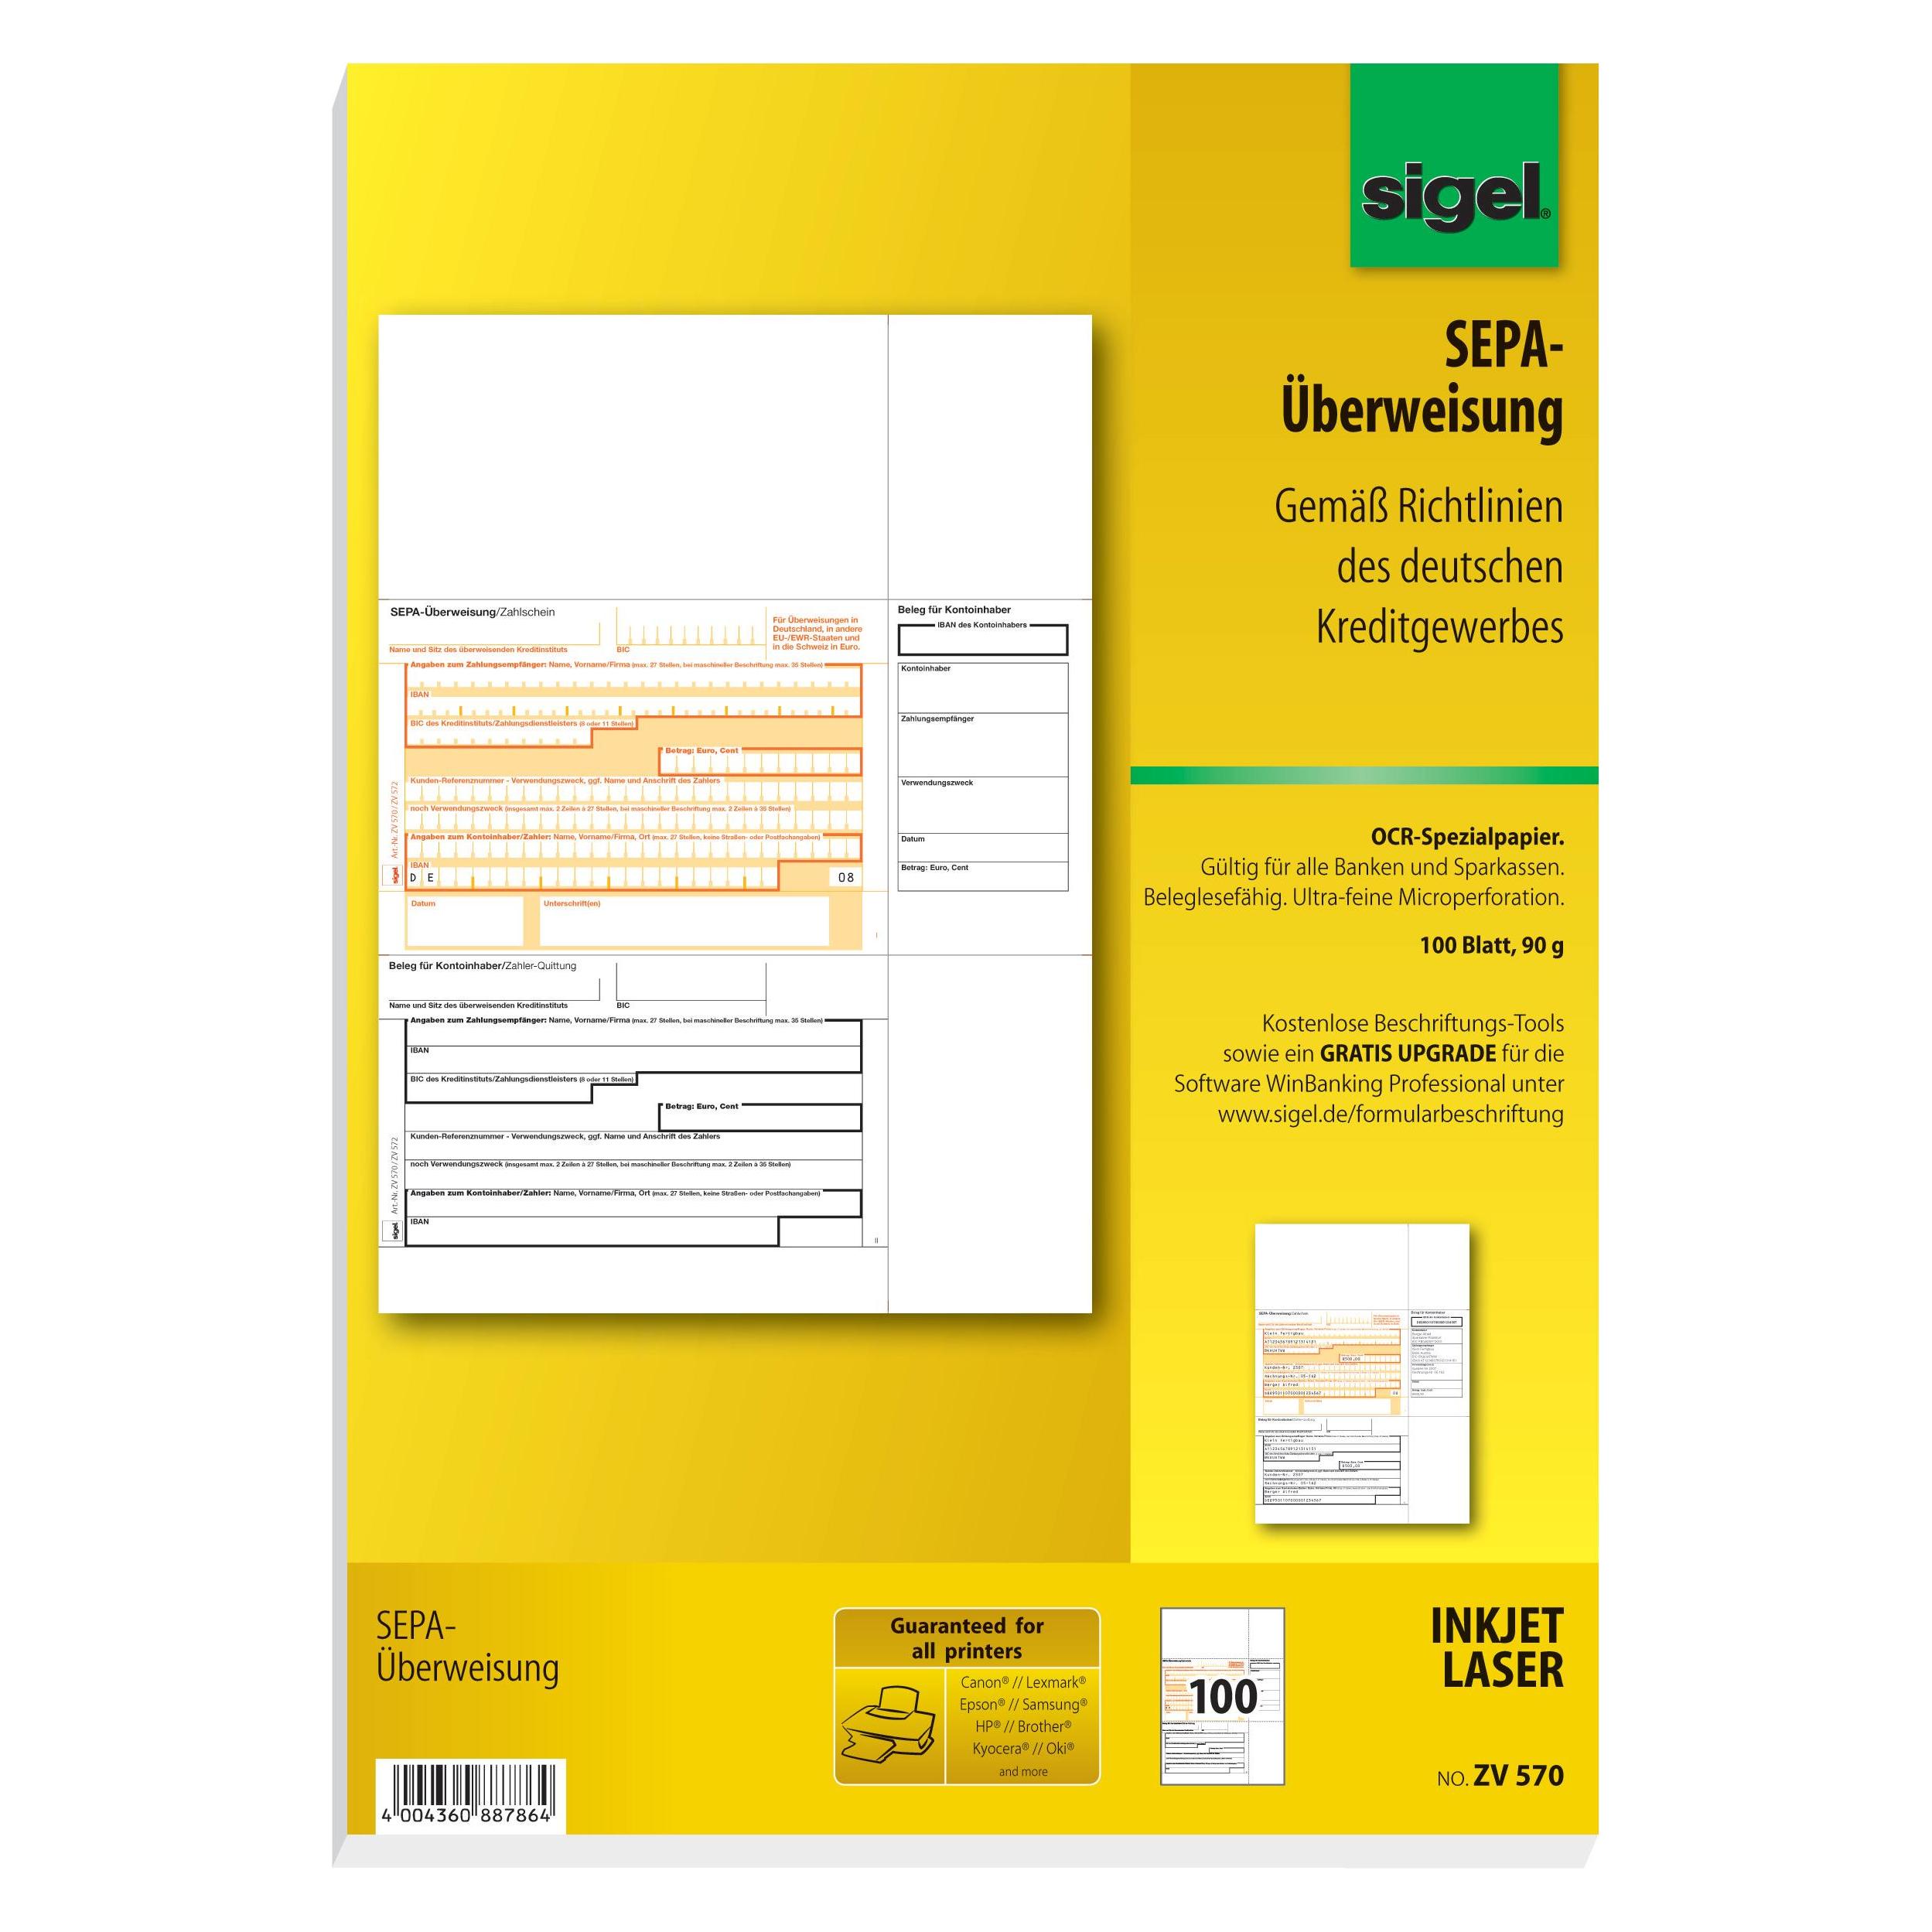
Sigel, Formular, ÜberweisungDas Produkt "Überweisung" von Sigel ist ein Formular, das speziell für die Erstellung von SEPA-Überweisungen konzipiert wurde. Es ermöglicht eine einfache und effiziente Übertragung von Geldbeträgen in andere EU- und EWR-Staaten. Die Formulare sind so gestaltet, dass sie bequem am PC ausgefüllt und anschliessend mit einem Drucker ausgedruckt werden können. Sie sind für die Nutzung bei allen Banken und Sparkassen geeignet und bieten eine benutzerfreundliche Lösung für die Abwicklung von Überweisungen. Die ultra-feine Microperforation sorgt dafür, dass die Formulare leicht abgetrennt werden können, was eine saubere und präzise Handhabung gewährleistet. Mit einem Papiergewicht von 90 g/m2 sind die Formulare robust und für den Einsatz in InkJet- und Laser-Druckern optimiert. - Geeignet für Überweisungen in alle EU-/EWR-Staaten - Kompatibel mit allen Banken und Sparkassen - Ultra-feine Microperforation für einfaches Abtrennen - Optimiert für InkJet- und Laser-Drucker mit 90 g/m2.337,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sieck, Hartmut: Der Key Account ManagerDer Key Account Manager , Aufgaben, Werkzeuge und Erfolgsfaktoren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20231119, Produktform: Kartoniert, Autoren: Sieck, Hartmut, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 150, Abbildungen: mit ca. 15 Abbildungen, Keyword: Vertrieb; Kundenmanagement; Sales; Verkauf; Außendienst; Handel, Fachschema: Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Vertrieb und Marketing~Industrien und Branchen, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 156 Blätter, Länge: 224, Breite: 141, Höhe: 12, Gewicht: 274, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2387660, Vorgänger EAN: 9783800661473 9783800650231, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 137118721,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad aus?
Der Liquiditätsgrad gibt Aufschluss darüber, inwieweit ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten mit vorhandenen liquiden Mitteln zu decken. Er zeigt also die Liquiditätssituation eines Unternehmens an. Ein hoher Liquiditätsgrad deutet darauf hin, dass ein Unternehmen über ausreichend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu begleichen, was als positiv angesehen wird. Ein niedriger Liquiditätsgrad hingegen könnte darauf hindeuten, dass ein Unternehmen Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu erfüllen, was als risikoreich betrachtet wird. Insgesamt dient der Liquiditätsgrad als wichtige Kennzahl für die Finanzgesundheit und -stabilität eines Unternehmens. **
-
Welcher Liquiditätsgrad ist am wichtigsten?
Welcher Liquiditätsgrad ist am wichtigsten? Dies hängt von der individuellen Situation des Unternehmens ab. Für viele Unternehmen ist der Liquiditätsgrad 1 (auch als Liquiditätsgrad kurzfristig bekannt) am wichtigsten, da er die Fähigkeit des Unternehmens misst, kurzfristige Verbindlichkeiten mit sofort verfügbaren Mitteln zu begleichen. In einigen Fällen kann jedoch auch der Liquiditätsgrad 2 (auch als Liquiditätsgrad mittelfristig bekannt) von Bedeutung sein, da er die Fähigkeit des Unternehmens misst, auch langfristige Verbindlichkeiten zu bedienen. Letztendlich sollte die Wahl des wichtigsten Liquiditätsgrads davon abhängen, welche Verbindlichkeiten das Unternehmen hat und wie schnell es in der Lage sein muss, diese zu begleichen. **
-
Was sagt der Liquiditätsgrad 3 aus?
Was sagt der Liquiditätsgrad 3 aus? Der Liquiditätsgrad 3 ist eine Kennzahl, die die langfristige Liquidität eines Unternehmens misst. Er setzt das Umlaufvermögen in Relation zu den langfristigen Verbindlichkeiten und gibt somit Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, langfristige Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein hoher Liquiditätsgrad 3 deutet darauf hin, dass ein Unternehmen über ausreichend langfristige Mittel verfügt, um seine Verbindlichkeiten langfristig zu bedienen. Ein niedriger Liquiditätsgrad 3 hingegen kann auf eine mögliche Zahlungsunfähigkeit in der Zukunft hinweisen. **
-
Was sagt der Liquiditätsgrad 2 aus?
Was sagt der Liquiditätsgrad 2 aus? Der Liquiditätsgrad 2 ist eine Kennzahl, die die Liquidität eines Unternehmens misst, indem kurzfristige Verbindlichkeiten durch das doppelte des Umlaufvermögens geteilt werden. Dieser Wert zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verbindlichkeiten aus dem Umlaufvermögen zu begleichen. Ein Liquiditätsgrad 2 von über 1 deutet darauf hin, dass ein Unternehmen über genügend liquide Mittel verfügt, um seine kurzfristigen Verbindlichkeiten zu decken. Ein Wert unter 1 könnte hingegen auf Liquiditätsprobleme hinweisen. **
Ähnliche Suchbegriffe für Liquiditätsgrad
-
Avery, Formular, Überweisung/Zahlschein (200x)Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Grosspackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.31,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Liquiditätsgrad 1 aus?
Der Liquiditätsgrad 1 gibt Auskunft darüber, inwieweit ein Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten mit sofort verfügbaren liquiden Mitteln zu begleichen. Er wird berechnet, indem das Umlaufvermögen durch das kurzfristige Fremdkapital dividiert wird. Ein Liquiditätsgrad 1 bedeutet, dass das Unternehmen genau über genug liquide Mittel verfügt, um alle kurzfristigen Verbindlichkeiten zu begleichen. Ein Wert über 1 zeigt an, dass das Unternehmen mehr liquide Mittel hat als kurzfristige Verbindlichkeiten, während ein Wert unter 1 darauf hindeutet, dass das Unternehmen möglicherweise Schwierigkeiten haben könnte, seine kurzfristigen Verbindlichkeiten zu begleichen. **
-
Welche Bank gibt Zinsen auf Girokonto?
Welche Bank gibt Zinsen auf Girokonto? Diese Frage ist nicht pauschal zu beantworten, da die Zinspolitik von Banken stark variieren kann. Einige Banken bieten tatsächlich Zinsen auf Girokonten an, jedoch sind diese in der Regel sehr niedrig. Es lohnt sich, die Konditionen verschiedener Banken zu vergleichen, um die besten Zinsen für ein Girokonto zu finden. Es ist auch möglich, dass einige Banken spezielle Angebote oder Aktionen haben, bei denen sie Zinsen auf Girokonten anbieten. Es empfiehlt sich, direkt bei verschiedenen Banken nachzufragen oder online zu recherchieren, um aktuelle Informationen zu erhalten. **
-
Wie hoch sollte der Liquiditätsgrad 1 sein?
Der Liquiditätsgrad 1 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquidität zu gewährleisten. Ein Wert unter 100% könnte darauf hindeuten, dass das Unternehmen möglicherweise Schwierigkeiten hat, kurzfristige Verbindlichkeiten zu begleichen. Ein zu hoher Liquiditätsgrad 1 könnte jedoch darauf hindeuten, dass zu viele liquide Mittel ungenutzt sind und somit nicht effizient eingesetzt werden. Es ist wichtig, den Liquiditätsgrad 1 regelmäßig zu überwachen und gegebenenfalls anzupassen, um eine optimale Liquiditätsposition zu gewährleisten. Letztendlich hängt die optimale Höhe des Liquiditätsgrads 1 jedoch von verschiedenen Faktoren wie der Branche, der Unternehmensgröße und der Risikobereitschaft ab. **
-
Wie hoch sollte der Liquiditätsgrad 3 sein?
Der Liquiditätsgrad 3 sollte idealerweise bei mindestens 100% liegen, um eine ausreichende Liquiditätssituation zu gewährleisten. Dies bedeutet, dass das Unternehmen in der Lage ist, kurzfristige Verbindlichkeiten vollständig aus liquiden Mitteln zu begleichen. Ein höherer Liquiditätsgrad 3 gibt zusätzliche Sicherheit und Flexibilität bei unvorhergesehenen Ausgaben oder Engpässen. Jedoch kann ein zu hoher Liquiditätsgrad auch bedeuten, dass zu viele liquide Mittel ungenutzt sind und nicht rentabel eingesetzt werden. Daher sollte die Höhe des Liquiditätsgrads 3 immer in Abhängigkeit von der individuellen Unternehmenssituation und den Risikofaktoren betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.